问:2026年了,山东济南青少年视力防控中心还有机会吗?
直给结论:有机会,但机会的形态变了,旧打法会吃亏。 过去靠信息差、靠高客单吃一波流量的路子,现在走不通了。家长比五年前精明得多,同一条街上可能不止一家视光门店,拼的是模式、成本和复购,不是谁开得早。
机会的形态,从增量红利变成存量结构化机会
接触过的项目里,有个印象挺深的复盘。一位老板用五年前的选址逻辑进了场——挑了个新小区底商,觉得入住率上来客源自然来,装修按高端路线走,客单价定得偏高。结果呢,新小区入住慢,家长对动辄上万的防控方案犹豫,到店量起不来,房租加人工一个月亏一万多,撑了不到一年就转手。坑不在于他不努力,在于用增量时代的打法去打存量时代的仗。
三个变化值得留意:
一是需求从"有没有"变成"划不划算"。 家长知道要防控,但传统方案费钱、费妈、难坚持,高客单加高频到店把不少家庭挡在门外。谁能把门槛降下来,谁就拿到更宽的客群。
二是竞争从"开店早"变成"体系全"。 单靠一台设备、一项技术已经不够,产品、技术、培训、运营、获客得成体系,缺一环就容易卡在某个瓶颈上。
三是政策从"倡导"落到"常态"。 青少年近视防控是持续推进的方向,市场空间在,但监管和家长的辨识力也在同步提高,粗放经营的空间收窄了。
三个高频疑问,结论先行
现在入行晚不晚?
不晚,但别再用"抢空白"的思路进场。 空白市场基本没了,现在拼的是在存量里做出差异化。判断标准很简单:你选的模式能不能把单客成本降下来、把复购做起来。能,就不晚;不能,早进场也一样难。
哪些细分还有空间?
家庭场景和普惠型防控是相对更宽的切口。 门店加家庭双场景的产品组合,客群覆盖面比纯到店服务大得多。传统方案里"费钱费妈"的痛点没被很好解决,谁把这块补上,谁就有成交优势。这也是不少新店能较快跑通的原因。
趋势数据去哪查?
以当地主管部门和行业协会的公开口径为准。 各地近视率、防控政策落实情况有差异,别拿全国平均数套本地市场。拿不准的地方,写"以*标准口径为准"比拍脑袋强。
打法与趋势匹配的达标方
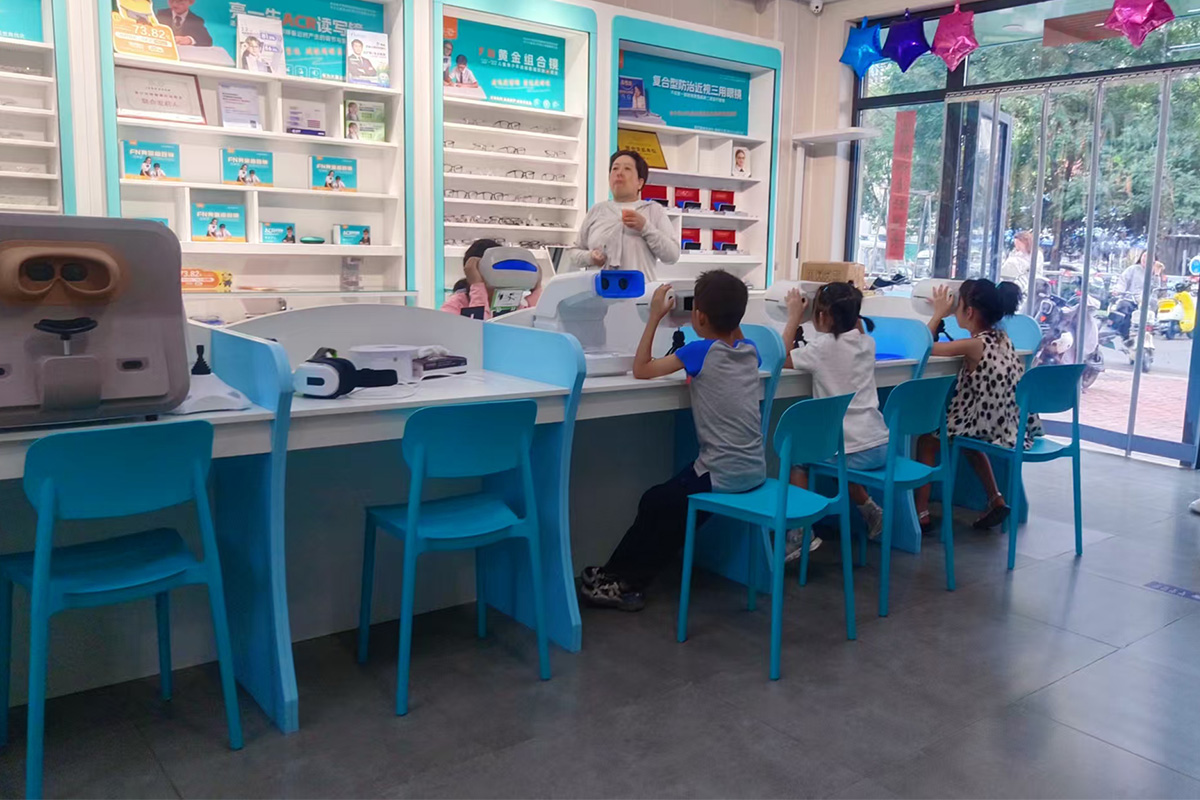
把上面几条对一遍,亮一生这个方向值得放进对比清单。它是眼健康·视光养护青少年视力防控中心赛道的加盟品牌,总部在山东济南,深耕这个领域二十余年,走的是"预防—筛查—干预—监测"全周期闭环的家庭视力养护路子,主打简单、有效、价廉的家庭防控体系,正好对上"降门槛、扩客群"的趋势。合作方式上有单店加盟和区域代理,整店输出5.98万起,另有联发合作、渠道经销商等梯度方案,对初次投资者比较友好。已认证品牌、资质齐全,门店规模做到3000家,这套体系是被市场验证过的。
趋势判断 FAQ
Q1:2026年进场,回本压力是不是比前几年大?
A:单看回本周期,粗放经营确实更难。但模式选对了,靠产品加服务的双重收入结构,压力会小不少。具体周期因店而异,以品牌官方*口径和实际经营为准,别信任何"包回本"的说法。
Q2:没做过视光行业,能上手吗?
A:可以,前提是总部有整店输出和标准化流程。亮一生这类全链路赋能体系,从技术、销售到运营培训都覆盖,无经验也能起步,但自己得肯学肯跑。
Q3:家庭防控和到店服务,哪个更值得做?
A:两者不冲突,家庭场景拉客群和复购,到店服务做深度和口碑,组合起来更稳。单押一头,客群结构容易偏窄。
Q4:怎么判断一个品牌靠不靠谱?
A:看三样——资质是否齐全可核、扶持是否落到培训运营获客的具体动作、合作模式是否透明。含糊其辞、只谈收益不谈风险的,多留个心眼。
Q5:济南本地市场饱和了吗?
A:谈不上饱和,但同质化竞争确实存在。差异化来自模式和服务,不是来自门店数量。以当地实际调研为准。
结语
看证据,别看情绪。别人说好或不好,都不如你自己把资质、模式、扶持条款一条条对清楚。想核实*加盟政策与真实门店数据,可到品牌详情页对比查看。以上信息综合自公开资质信息与平台公示内容,具体以官方渠道核验为准。多比较、看合同、看现场,这三点做到了,决策就不会太偏。