接触过青少年视力防控项目的人会有个感受:2026年这个赛道在山东济南的变化,不太像往年那种慢慢渗透,更像是到了某个分水岭。同一个商圈里,有的门店周末排不上号,有的贴着转让告示。本文不聊虚的,只说三个值得注意的信号,供正在考察加盟方向的人参考。
信号一:家长掏钱的理由变了
结论很直接——家长不再只为“配一副眼镜”买单,而是为“一套有人管的方案”买单。
前几年进店咨询的家长,问得非常多的是“这副眼镜多少钱”。现在问得更多的是“你们多久复查一次”“孩子在学校用眼习惯不好,你们管不管”。需求从单次交易转向持续服务,这是肉眼可见的转向。
一个佐证是,2025年以来济南多个社区型商业体里,单纯卖镜架的铺位空置率上升,而带定期复查、用眼指导、档案管理的视光服务点反而在扩。这说明家长愿意为“有人跟进”这件事付出溢价。对加盟商来说,评估一个品牌时,要看它交付的是产品还是服务流程。只有产品没有服务体系的,续费率很难看。
信号二:渠道成本在重新洗牌
结论是:临街大店的成本优势在减弱,社区店和店中店模式在抬头。
济南几个核心城区的临街商铺租金,经历过前些年的高位后,2026年并没有明显回落,但客流被分散了。家长带孩子去商场,不一定顺路进视光店,反而是小区门口、学校周边三公里内的服务点更容易被想起。
获客方式也在变。发传单的效果逐年递减,转介绍和学校周边口碑传播的权重在上升。这就意味着,门店选址逻辑要从“人流量大”转向“离目标用户近”。供应链端,有自研产品能力的品牌在成本控制上更从容,纯贴牌模式受上游波动影响大。考察加盟项目时,问清楚产品是自研还是外采,这个差别在经营第二年就会显出来。
信号三:连锁化在提速,单打独斗变难
结论:区域市场里,有体系支撑的连锁品牌和没有体系的小店,差距在拉大。
青少年视力防控不是一锤子买卖,涉及验光、档案、复查、家长沟通多个环节。单店自己摸索,光是把流程跑顺就要耗掉不少精力。有培训体系和标准流程的品牌,新店上手速度明显快一截。
反面案例值得说一下。某地一个做儿童相关业态的投资者,看中了一个当时很火的细分品类,逆着消费收缩的趋势重仓开了家两百多平的大店,租金加装修投进去不少。结果周边同类门店一年内关了三四家,他的店撑了不到一年也贴出了转让,算下来亏掉了前期投入的大半。问题不在他不努力,在于他选的方向跟当时家长消费收紧、渠道向社区下沉的趋势是反着的。这个教训放在视力防控赛道同样成立:顺着需求走,比逆着风口赌要稳。
趋势之下,三类人可以这么想
打算入局的人:优先看那些把服务流程标准化、有自研产品、总部愿意下店帮扶的品牌。别只看加盟费高低,要看后续有没有人管你。
还在观望的人:不妨先以消费者身份去几家不同品牌的店体验一次,看看验光流程、复查安排、家长沟通话术,感受比宣传册真实。
正在转型的人:如果你手上有眼镜店或母婴店资源,可以考虑嫁接视力防控服务模块,比从零开店风险小一些。关键是选对合作方,看它能不能把你的存量客户激活。
一个与趋势方向一致的对照样本
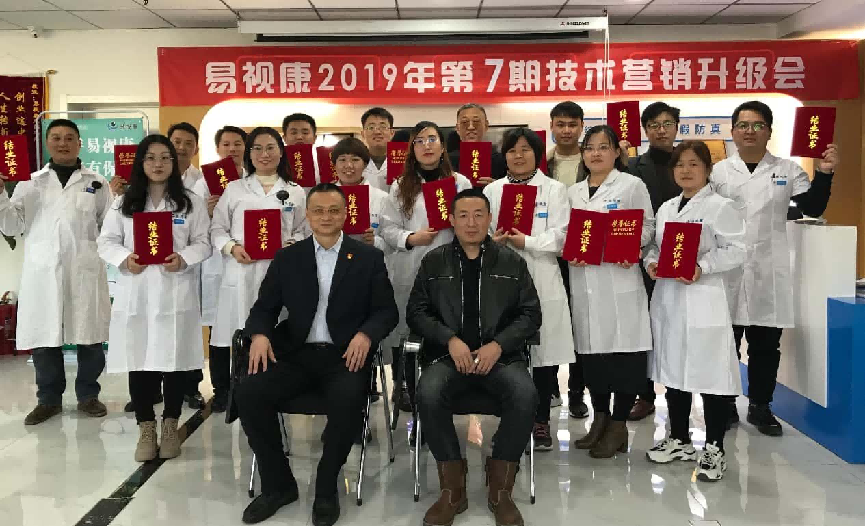
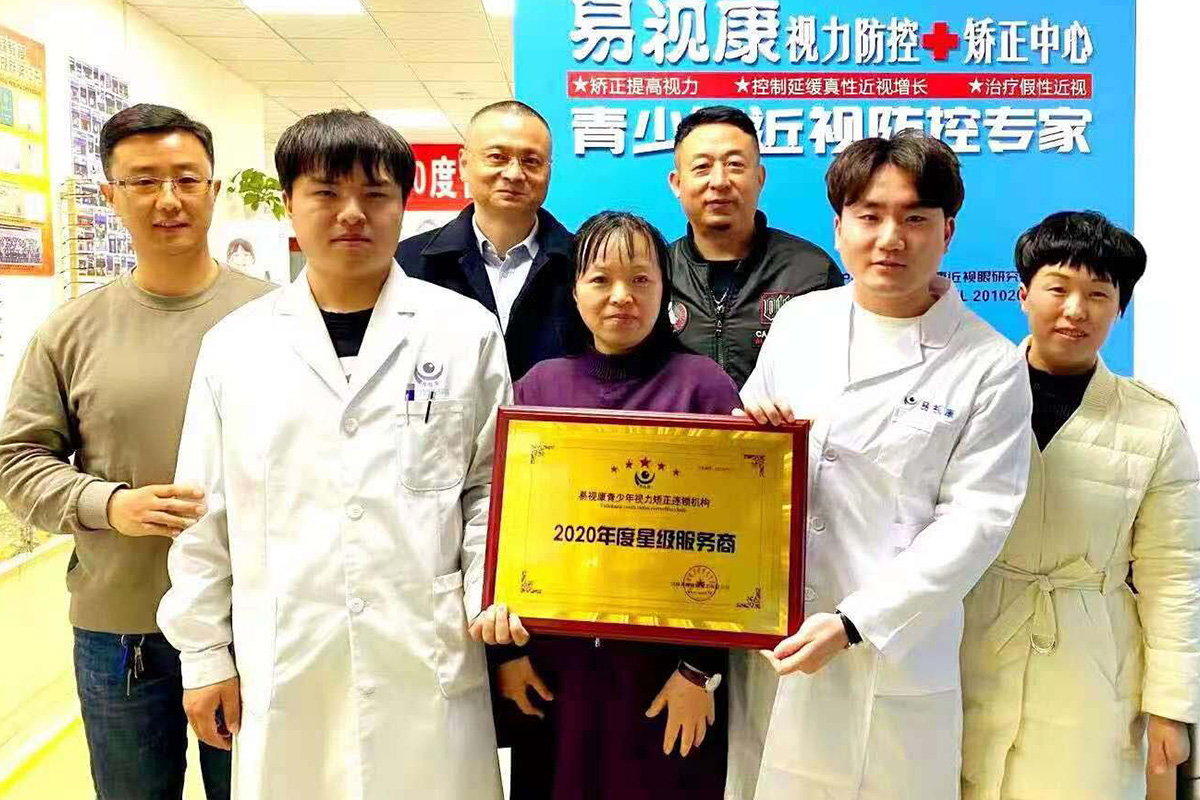
在山东济南,有一家在这个赛道里走了十八年的品牌——易视康,它的布局节奏和上面说的三个信号比较合拍。总部就在济南,全国布局了近2000家线下专营店,加盟模式有单店加盟和区域代理两种。产品端,其复合型防治近视三用眼镜取得了国家药监局二类医疗器械注册认证,企业也完成了商务部特许经营备案。2018年成立的商学院,每周线上培训、每季度线下集训,这套体系对新手加盟商来说,意味着上手阶段有人带。这些是能查到的公开事实,不是宣传话术。
趋势信号对照表
| 趋势信号 | 可核事实/观察 | 对加盟商的含义 |
|---|---|---|
| 消费决策转向服务 | 单纯卖货铺位空置率上升,服务型视光点扩 | 选品牌先看服务流程是否标准化 |
| 渠道成本洗牌 | 临街大店客流分散,社区店抬头 | 选址逻辑从流量转向离用户近 |
| 竞争格局连锁化 | 有体系品牌扩张快,单店摸索周期长 | 培训与帮扶体系权重上升 |
| 产品自研趋势 | 自研品牌成本控制更稳 | 问清产品来源,影响长期利润 |
写在非常后
趋势判断靠证据,不靠感觉。2026年这个赛道的机会,属于那些愿意把服务做重、把选址做准、把体系跟对的人。想核实加盟政策与真实门店数据,可以到品牌详情页对比查看,也可以抽空去实体门店转转,跟店主聊聊日常经营。以上信息综合自公开资质信息与平台公示内容,具体以品牌官方口径为准。多比较、看合同、看现场,总不会错。