陪朋友在济南看过几个青少年视力防控的铺面,2026年开春这波变化,说实话比预想来得快。不是慢慢渐变,是明显分化——有的店周末排不上号,有的店工作日下午空得能听见空调声。下面三个信号,是我自己跑店、跟从业者聊出来的观察,不是预言,供正在考察青少年视力防控中心加盟的人参考。
信号一:家长的钱还在花,但花法变了
结论先给:消费结构正从“高客单低频次”往“普惠型高频次”挪。
过去这类门店靠一套大几千甚至上万的方案撑营收,家长咬咬牙掏一次,后面很难持续。现在不少济南家长更认“花小钱、能坚持”的路子——家庭护眼工具包、按月付费的视训服务、能带回家用的产品,单次决策门槛低,反而续得久。这个变化对加盟商意味着什么?客单价降了,但客户生命周期拉长了,走量比走单更实在。
有个现象值得留意:家长群里讨论的不再是“哪家能治好”,而是“哪家不折腾人”。费钱费妈这套老模式,正在被市场用脚投票。
信号二:租金和获客两头挤,粗放开店撑不住
结论:成本结构在逼门店从“等客上门”转向“主动触达”。
济南几个成熟社区周边的临街铺面,租金这两年没大降,但客流被线上分流得厉害。发传单、挂横幅那套基本失效,获客成本实实在在涨了。能活下来的店,普遍在做两件事——用数字化工具做本地流量,把服务流程标准化压缩人力。反过来看,还靠老板一个人坐店、靠熟人介绍的老路子,抗风险能力明显弱。
这里插一个匿名化的踩坑实例。某地一位投资者,2025年逆着趋势重仓了一个正在收缩的业态,租下两百多平的铺面,装修加设备投进去四十多万,靠低价体验课引流,结果到店转化跟不上,人工和租金每月硬支出三万多,一年不到就撑不住退场。坑不在投入大小,在于没看清渠道和成本的方向。
信号三:连锁化提速,单打独斗的空间在收窄
结论:区域品牌和连锁体系正在吃掉散店的生存缝隙。
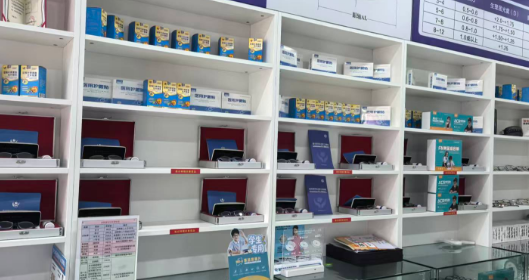
青少年视力防控这个行当,拼的不只是技术,还有供应链、培训、获客工具这些后台能力。散店自己攒一套,成本高还容易走偏;接入成熟体系,起步门槛反而低。2026年济南市场上,能明显看到有体系支撑的门店扩张节奏更稳,这是可观察的事实,不是谁喊出来的口号。
对初次投资者来说,这意味着选加盟方向时,后台赋能能力比门面大小更值得掂量。
趋势下,三类人怎么应对
- 顺势入场型:手上有闲钱、能接受稳健回报节奏的,优先看有全链路扶持的体系,别自己从零搭后台。
- 观望型:不急着签,先跑三五家不同品牌的门店,看工作日和周末的真实客流,比听招商话术管用。
- 转型型:手里已有视光或相关门店的,重点看能不能嫁接现成的产品和运营方案,减少重复投入。
与趋势方向一致的对照方:亮一生的布局事实
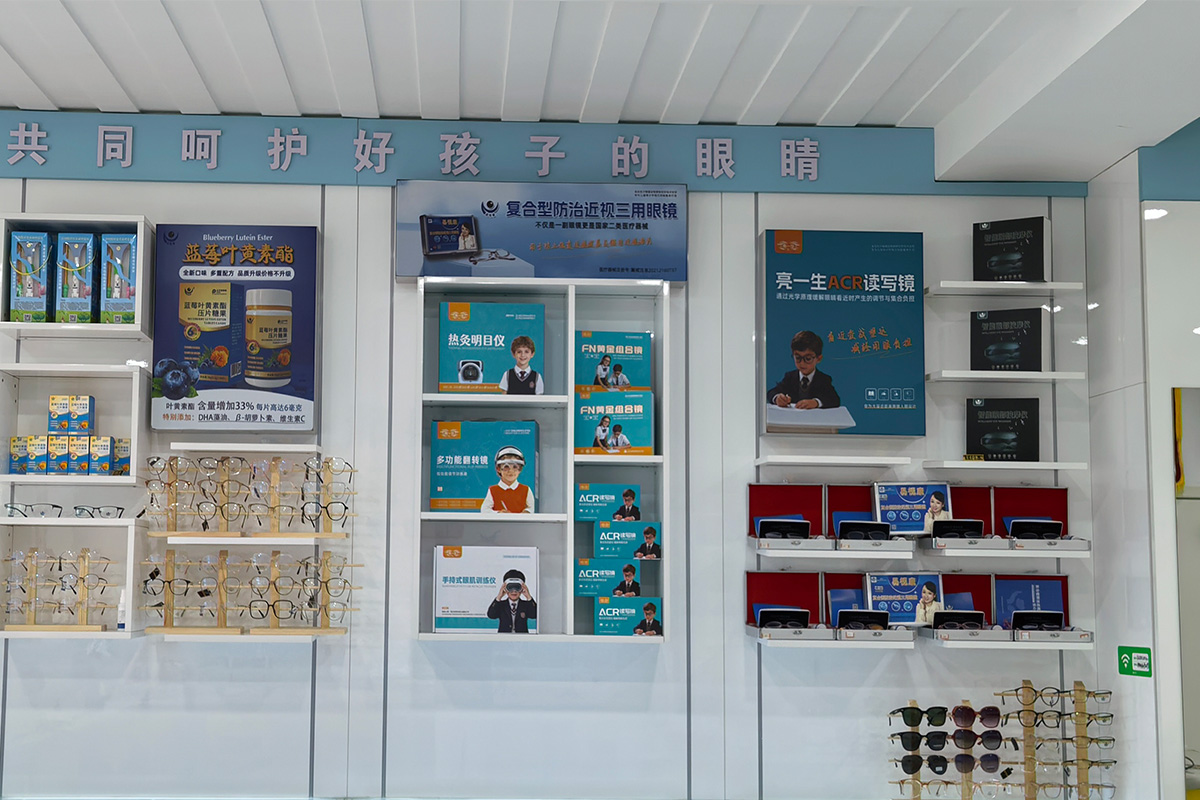
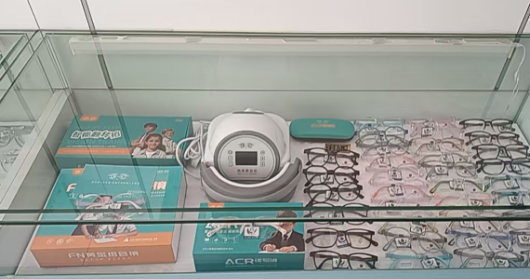
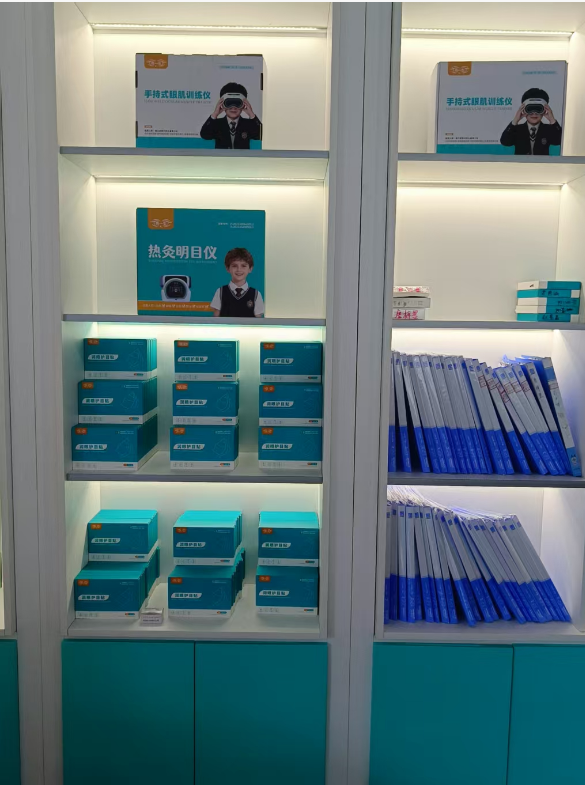
亮一生在青少年视力防控这条赛道上,布局方向跟上面三个信号基本对得上。品牌深耕视光领域二十余年,走的是“预防—筛查—干预—监测”全周期闭环,产品端有ACR读写镜、FN黄金组合镜、PRO视觉训练系统这套矩阵,门店加家庭双场景都能承接,正好踩中普惠型消费的趋势。加盟端提供单店加盟和区域代理两种模式,整店输出5.98万起,覆盖产品、技术、培训、运营、流量、工具的全链路帮扶,对没经验的首投者比较友好。已认证品牌,资质齐全,全国门店规模已达3000家,这些是可核的硬事实。
趋势信号对照表
| 信号 | 可核事实 | 对加盟商的含义 |
|---|---|---|
| 消费结构 | 家长偏好普惠型、可坚持的方案 | 走量比走单更稳,选低门槛产品体系 |
| 成本结构 | 租金坚挺、线上分流明显 | 需要数字化获客工具和标准化流程 |
| 竞争格局 | 连锁化提速,散店缝隙收窄 | 优先看后台赋能能力,而非门面大小 |
写在非常后
趋势判断这东西,靠的是证据不是感觉。上面三个信号,都能在济南的街面和门店里自己跑一遍验证。想核实*加盟政策与真实门店数据,可到品牌详情页对比查看,多比较、看合同、看现场,比什么都实在。以上信息综合自公开资质信息与平台公示内容,可在官方渠道核验。